



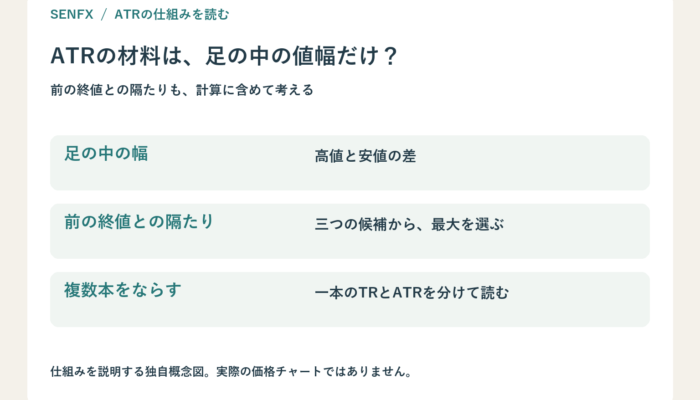
チャートの高値と安値の差は小さいのに、ATRを見ると思ったほど小さくない。そんなときは、ひとつ前の足の終値まで視野を広げると、数字のつながりが見えてきます。
ATRは値動きの大きさを読む指標です。今回は相場の予想から少し離れて、その材料になる「TR(トゥルーレンジ)」を架空の例でほどいてみましょう。
ローソク足の中だけでは見えない値幅
高値と安値の差が表すもの
一本の足の高値から安値を引けば、その足の中でつけた価格の幅が分かります。ただ、前の足の終値から離れた水準で取引が始まると、この差だけでは、その隔たりを拾えません。
TRは前の終値も使って比べる
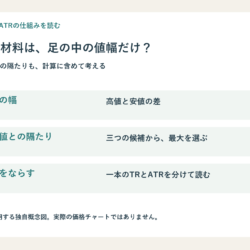
Fidelityの説明では、TRは「今回の高値−安値」「今回の高値と前の終値の差の絶対値」「今回の安値と前の終値の差の絶対値」のうち、最大の値です。日足なら前日の終値、時間足ならひとつ前の足の終値、と読み替えて考えられます。
価格差の絶対値は、符号を外した隔たりの大きさです。三つの候補を足し合わせる計算ではない、というところも押さえておきたいですね。
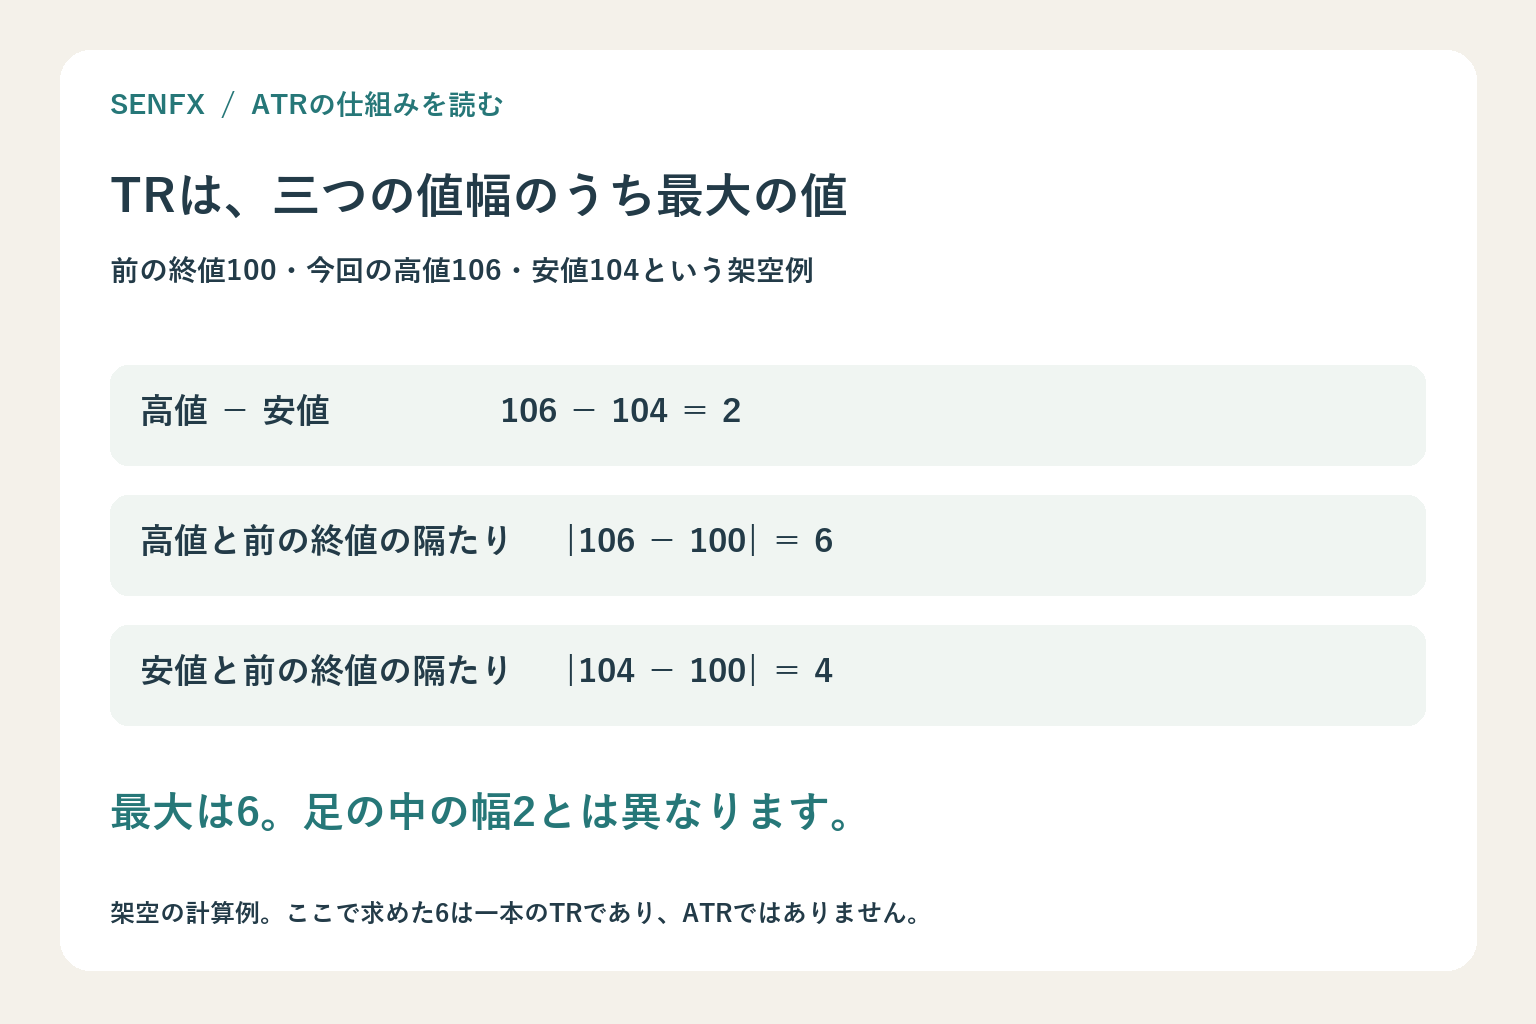
高値と安値の差が2でも、TRは6になる例
前の終値100、高値106、安値104なら
ここからの数字は、計算を説明するための架空の価格です。実際の為替レートやゴールド価格、現在の市場状況を示すものではありません。
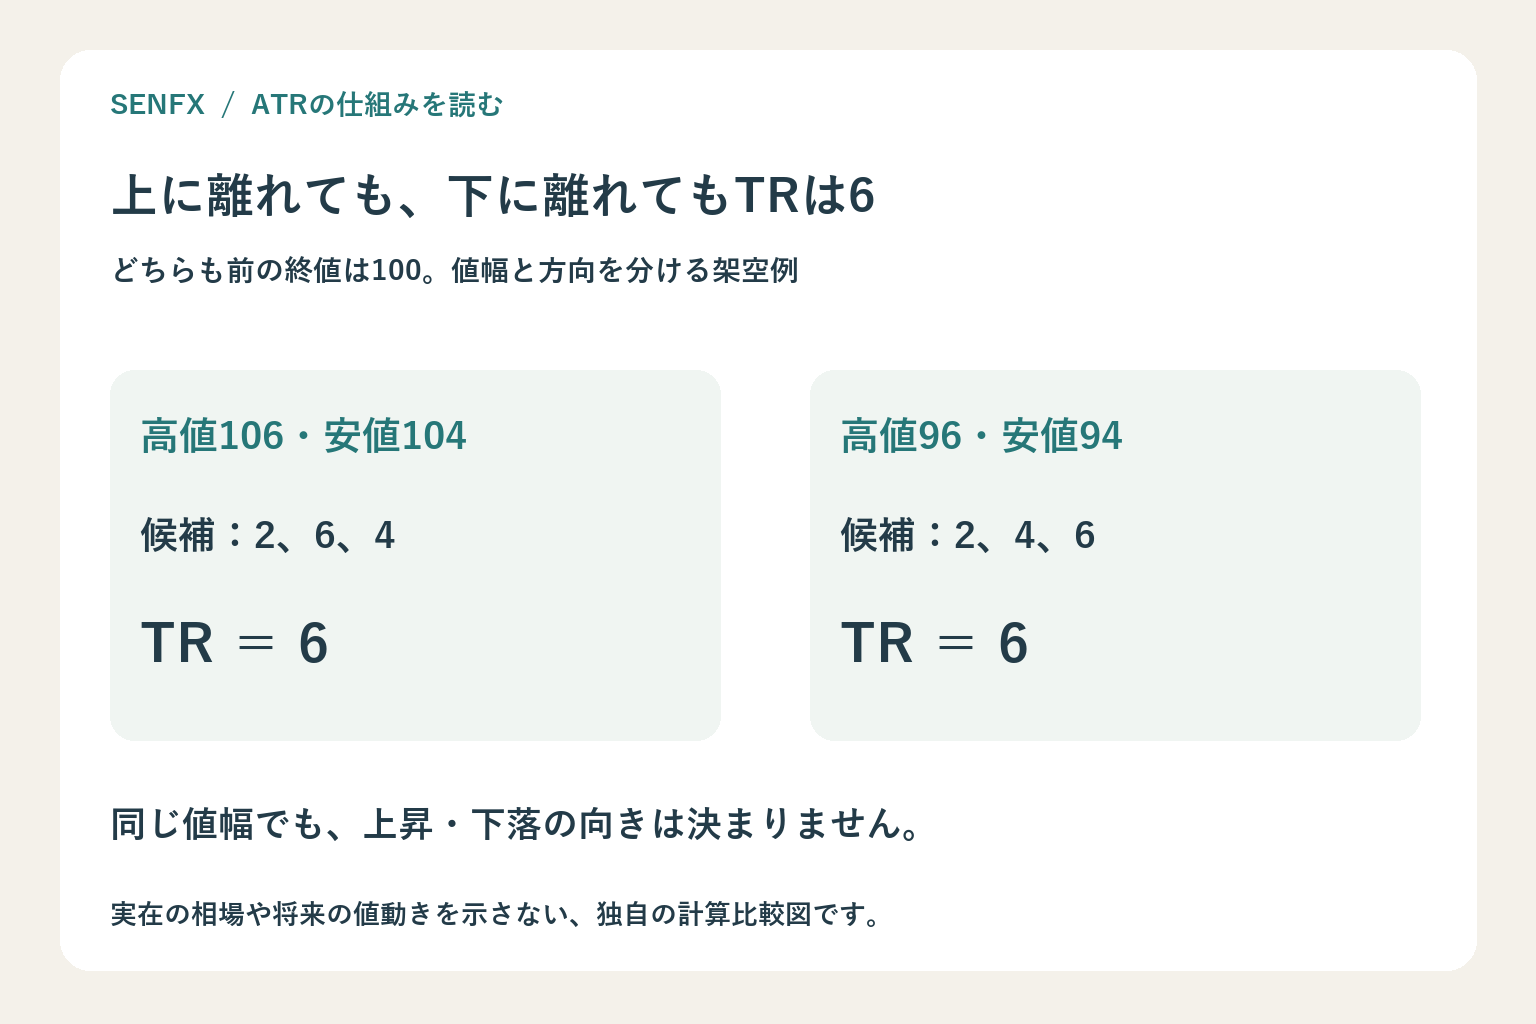
前の終値を100、今回の高値を106、安値を104とします。三つの候補は、106−104=2、|106−100|=6、|104−100|=4。最大は6なので、この足のTRは6です。
足の中の値幅は2でも、前の終値100から高値106までの隔たりがあります。TRは、その部分も含めて測っているわけです。
下に離れた場合も、同じ6になり得る
今度は前の終値100、高値96、安値94としましょう。候補は2、4、6となり、やはりTRは6です。上側に離れた例と下側に離れた例で、同じ値になります。
これは計算上の対比ですが、値幅の大きさだけから上昇・下落の向きを決められないことを確かめられます。Charles Schwabも、ATRが過去の値動きや窓を含む変動の大きさを捉える点を説明しています。
一本分のTRと、ならしたATRを分けよう
TRが6だから、ATRも6とは限らない
ここまで計算した6は、一本の足のTRです。ATRは複数の足のTRをならした指標なので、この一本だけでは決まりません。二つの名前が似ていても、見ている範囲が違います。
期間だけでなく、平均化の方式も確認する
Fidelityが示す更新式は「今回のATR=(前のATR×(期間数−1)+今回のTR)÷期間数」です。仮に期間数14、前のATRが3、今回のTRが6なら、(3×13+6)÷14で約3.21となります。これも計算だけの架空例です。
この方式では、直近14本を毎回単純平均する計算とは異なります。表示を比べるときは、期間数に加えて平均化の方式や初期値の扱いも確認すると、違いを整理しやすくなります。
FXやゴールドの画面では、比較条件をそろえる
足の長さと価格の単位を添えて読む
日足のATRと5分足のATRでは、一本が表す時間が違います。また、通常のATRの値は価格差として読むもので、そのままパーセントではありません。銘柄や表示通貨が変わるときも、数字だけを横並びにしないほうが理解しやすいでしょう。
確定した足で、三つの候補を確かめる
自分の画面で仕組みを追うなら、まず確定済みの足を一本選び、高値・安値・前の終値を書き出してみてください。動いている足は高値や安値が変わるため、計算結果も変わり得ます。
「足の中の幅」「前の終値との隔たり」「複数本をならした値」。この順に分けると、ATRの数字を落ち着いて読めます。大きな値が出ても、次の足の方向や値幅を約束するものではありません。
参考資料(2026年10月17日確認):Fidelity:Average True Range、Charles Schwab:The Average True Range Indicator and Volatility。後者は2025年4月22日公開の学習資料です。本記事も指標の仕組みを扱い、当日の相場判断を示していません。
コメント