



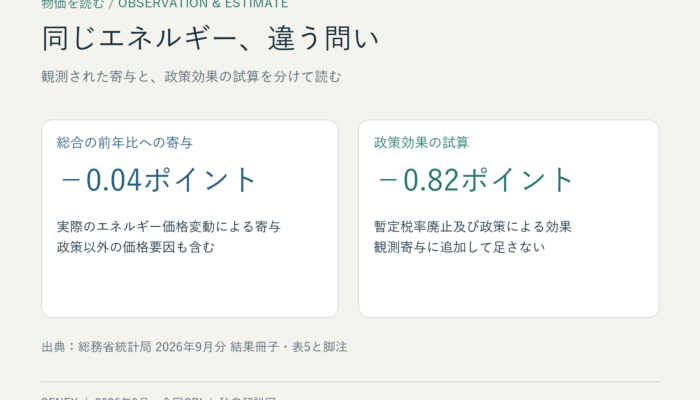
物価の資料を読んでいると、同じエネルギーの欄に「−0.04」と「−0.82」が出てきます。ずいぶん違いますが、どちらかが間違いというわけではありません。答えている問いが違うのです。
10月23日に公表された2026年9月の全国消費者物価指数(CPI)から、実際の価格変動による寄与と、政策効果の試算を分けて読んでみましょう。ここを区別すると、物価の数字と金融政策の距離も見えやすくなります。
まずは9月の物価を、同じものさしで確認
総合と、生鮮食品を除く総合はともに2.1%
総務省統計局の公表結果では、9月の総合指数は前年同月比2.1%上昇。生鮮食品を除く総合も2.1%、生鮮食品及びエネルギーを除く総合は2.4%でした。いずれも全国・2025年基準の結果です。
エネルギー自体の変化率は−0.6%
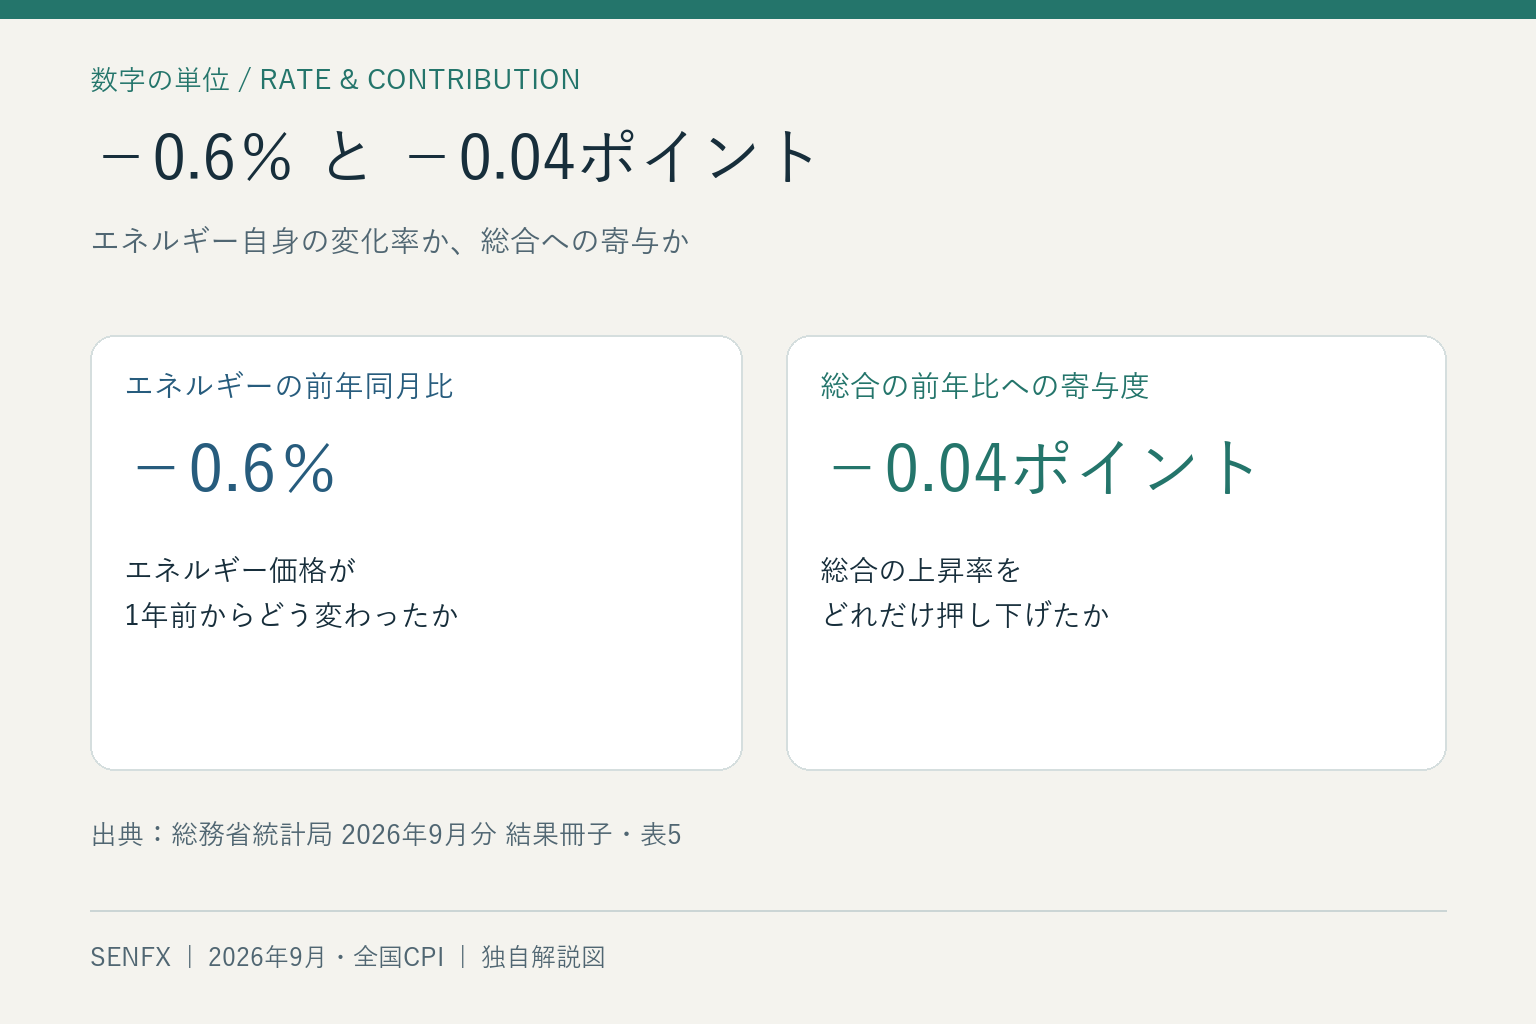
結果冊子の表5を見ると、エネルギーの前年同月比は−0.6%。これはエネルギーというグループの価格が、1年前と比べてどう動いたかを示す数字です。
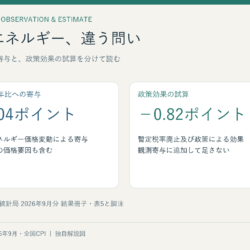
一方、総合の前年同月比に対するエネルギーの寄与度は−0.04ポイントでした。変化率の「%」と、総合をどれだけ動かしたかを表す「ポイント」は、数字の役割が違います。
政策効果の−0.82ポイントは、別の問いへの答え
実際の寄与と、政策による押し下げを分ける
同じ表の脚注には、ガソリンの暫定税率廃止及び政策による効果の寄与度として、エネルギーは−0.82ポイントと記されています。こちらには「試算値」という注記が付きます。
−0.04ポイントは、実際に観測されたエネルギー価格の変動が総合の前年比に与えた寄与です。−0.82ポイントは、その値動きに含まれる政策効果を試算したもの。政策以外の価格要因も含む全体の寄与と、政策の影響だけを取り出した試算は、一致する必要がありません。
前年の効果が剥がれる分も入っている
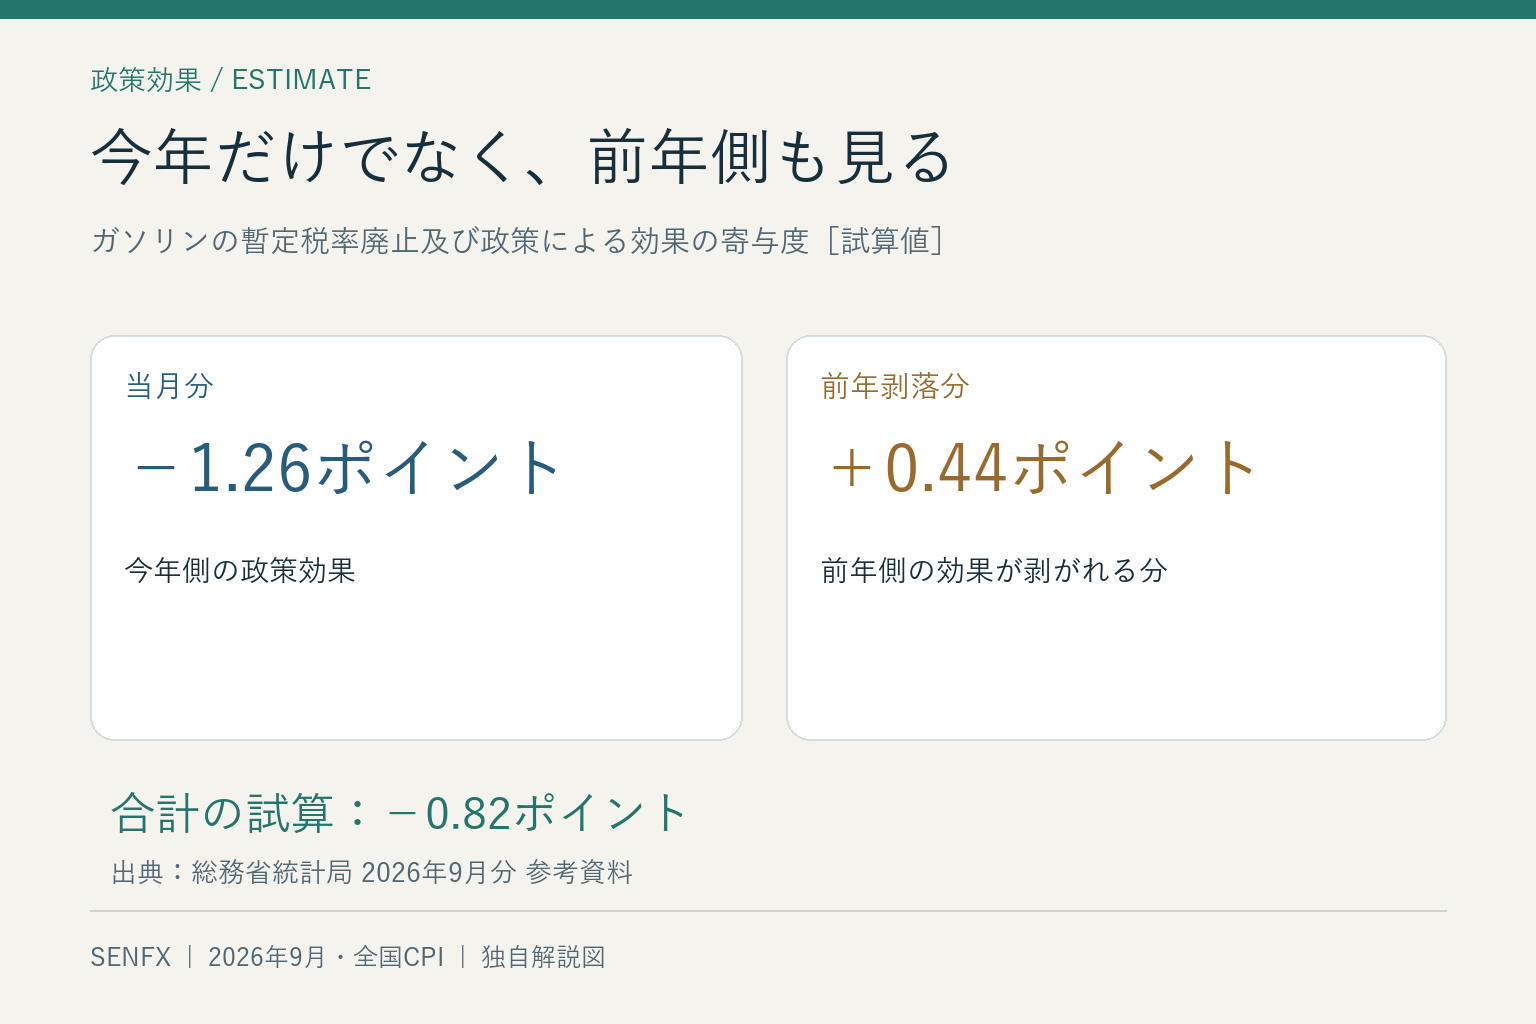
統計局の参考資料では、政策効果の内訳が当月分−1.26ポイント、前年剥落分+0.44ポイントと示されています。両方を合わせた試算が−0.82ポイントです。
前年比は今年だけの数字ではなく、昨年との比較です。昨年側にあった政策効果が比較から外れる分も考えるため、当月分だけを見ればよいわけではないのですね。
二つを足すと、同じ影響を重ねてしまう
−0.04に−0.82を足して、新しい寄与度にしない
観測された価格には、すでに政策の影響が含まれています。その寄与に政策効果の試算をさらに足すと、別々に扱うべき数字を重ねてしまいます。「エネルギーは合計−0.86ポイント押し下げた」とは読めません。
足し戻した数字を「本当の物価」にしない
試算は、政策の影響を理解する助けになります。ただ、ここから政策がなかった世界の家計や企業の行動まで再現できるわけではありません。公表値に試算を機械的に足し戻し、それを「本当のCPI」や日銀の基調的な物価上昇率と呼ぶのは避けたいところです。
読むときは、総合の公表値、品目の観測寄与、政策効果の試算をそれぞれの欄に置いておく。それだけで、同じ数字を二度数える混乱を減らせます。
円相場につなげるときも、政策判断まで一足飛びにしない
9月の日銀判断は、今回のCPI公表より前
日銀が9月18日に公表した決定では、無担保コールレート翌日物を1.25%程度で推移するよう促す方針が示され、9月24日から適用されました。これは10月23日の9月CPI公表より前の判断です。今回の数字を受けて決めた方針として読むことはできません。
その公表文は、今後の調整のタイミングやペースについて、経済・物価の見通しが実現する確度やリスクを点検する考え方を示しています。政策効果を除いたように見える一つの数字だけで、次の決定が決まるという説明ではありません。
物価の持続性と、市場の受け止めを分けて考える
円相場を考える際には、政策による一時的な押し下げと、それ以外の価格変動を分けることが、材料を整理する手がかりになります。そのうえで、価格上昇がどの程度続くのか、賃金や景気とどうつながるのかが次の問いになります。
ただし、物価の読み方が整理できても、円の方向まで一つに決まるわけではありません。相手国の金利見通しや、市場が事前に何を見込んでいたかによっても受け止めは変わり得ます。
今回の資料で持ち帰りたいのは、「実際にどれだけ寄与したか」と「政策がどれだけ押し下げたと試算されるか」は別の問いということ。数字の大きさを比べる前に、まず何を測った数字かを確かめてみてください。
資料確認:2026年10月24日(日本時間)。物価統計と政策文書の読み方を整理した記事です。
コメント