


「債券の金利は4%」と書かれているのに、別の欄では利回りが5%。数字が違うと、どちらを見ればよいのか迷いますよね。ここでは、何を基準に計算した率なのかをほどいてみましょう。
今回は、利息の条件が固定された債券を例に、クーポン、直接利回り、満期利回りの違いを整理します。為替やゴールドのニュースで金利の数字に出合ったときにも、言葉を確かめる助けになりそうです。
クーポンの4%は、何に対する4%?
まず「額面」と「売買する価格」を分ける
額面は、債券の元本を示す基準の金額です。一方、市場で売買する価格は額面と同じとは限らず、それより高いことも低いこともあります。この二つをひとつにすると、利率と利回りの話が混ざりやすくなります。
固定利付債では、額面を基準に利息を計算する
クーポンレートは、日本語では表面利率とも呼ばれます。例えば額面100、年率4%の固定利付債なら、年間の利息は4です。これは仕組みを説明するための架空例で、現在売られている債券の条件ではありません。米財務省TreasuryDirectの解説も、通常の米国債の利息は額面に対して設定された率で支払われ、売買価格は額面と異なり得ると説明しています。以下では、物価連動債や変動利付債など条件の異なる商品は扱いません。
購入価格で割ると「直接利回り」になる
同じ年間利息4でも、分母が変われば率が変わる
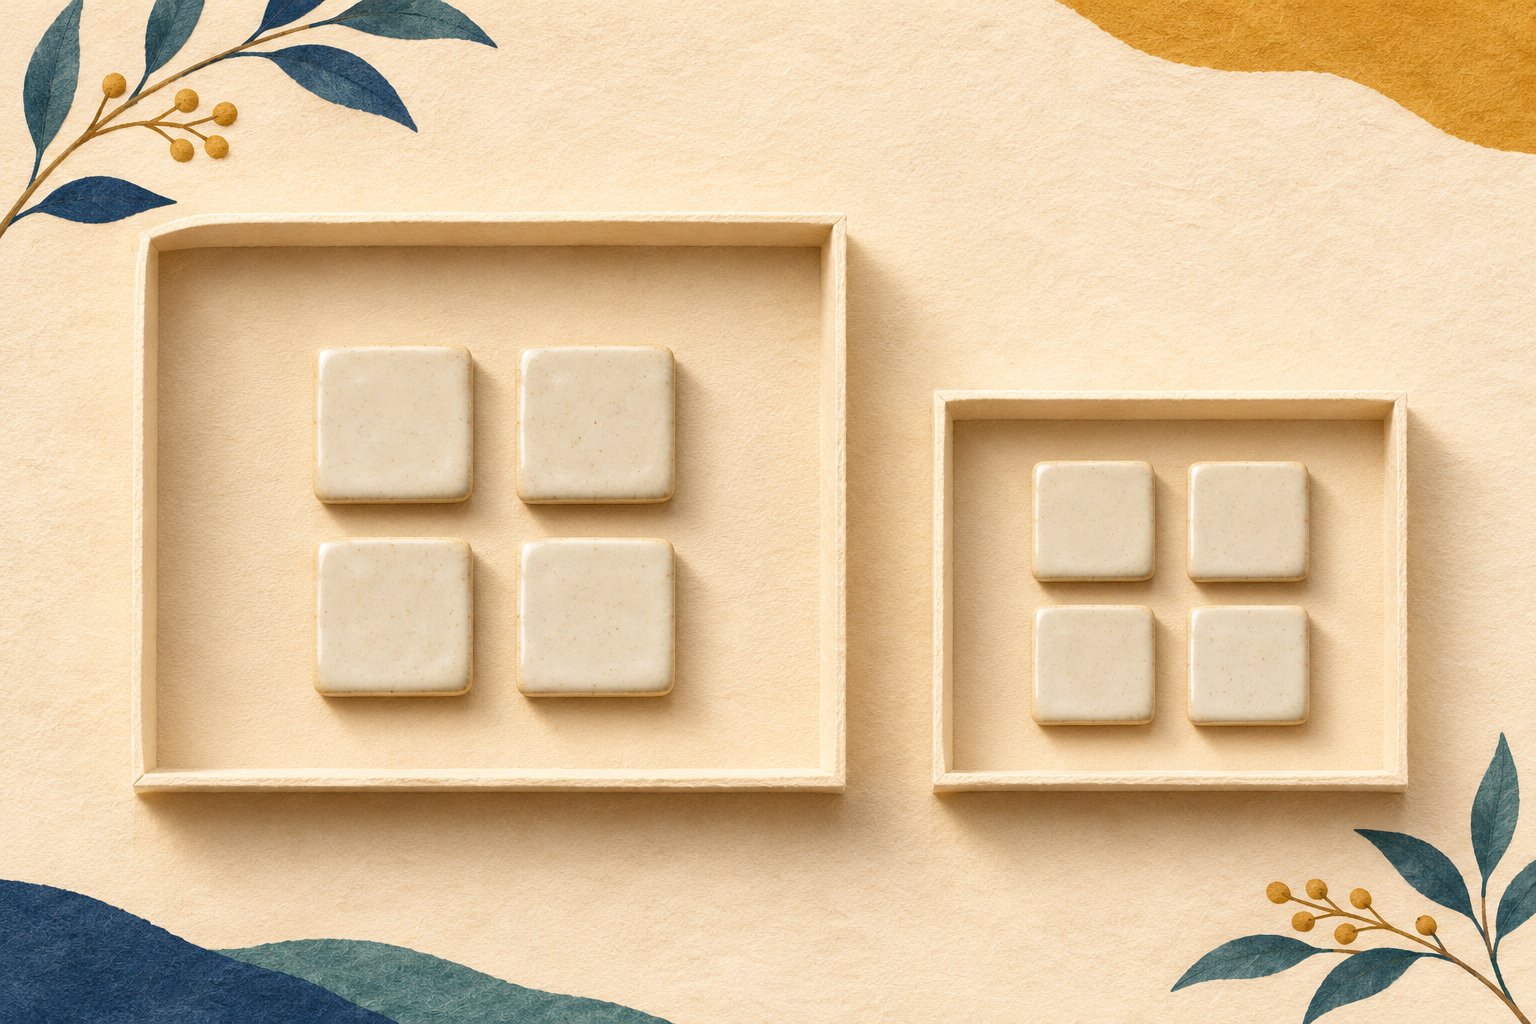
先ほどの架空の債券について、購入価格が100なら、年間利息4を価格100で割ると4%です。購入価格が80なら、4÷80×100=5%になります。比較を単純にするため、税金、手数料、経過利息は省き、年間利息を価格で割る部分だけを見ています。
この5%が、直接利回り、英語でいうCurrent yieldです。クーポンが4%から5%に書き換わったわけではありません。年間利息は4のままで、計算の分母が変わっています。数字の食い違いというより、割り算の相手が違うのですね。
5%だけでは、満期までの収益は分からない
直接利回りは、利息と購入価格の関係を読むには便利です。ただし、いつ償還されるのか、購入価格と償還額にどれだけ差があるのかは、この割り算に入っていません。途中で売る場合の価格変動も別です。5%を「毎年必ず5%ずつ資産が増える」という約束に読み替えないようにしたいところです。
満期利回りには「いつ受け取るか」も関わる
利息に加え、償還までの時間と元本を考える
満期利回りは、英語でYield to maturity、略してYTMと表記されます。購入価格に対し、残りの利息と満期の償還額を受け取るまでの時期を織り込んで計算する率です。先ほどの例でも、額面100が満期に償還される前提なら、価格80との差額20が関わります。同じ差額でも、受取時点が1年後なのか10年後なのかで意味は変わります。
Fidelityの債券利回りの解説では、直接利回りと分けて、満期利回りには残存期間や購入価格と額面の差も関わると整理されています。今回の架空例は残存期間や利払い日を決めていないので、YTMの数値は計算しません。4÷80の5%を、そのままYTMとして使うこともできません。
表示された利回りと、実際に得る収益には前提がある
満期まで予定どおり支払いが行われることに加え、利息を同じ利回りで再投資できるかどうかも、満期までの複利の実現収益に関わります。税・費用や、途中売却、支払いが滞る信用リスクもあります。外貨建てなら円で測った結果には為替変動も影響します。YTMは条件をそろえて読むための計算値で、将来の手取り収益を保証する数字ではありません。
相場ニュースでは、率の名前を確かめよう
価格と利回りの逆関係にも、比較する条件がある
米SECの学習資料は、市場金利の上昇と固定利付債の価格下落の関係を説明しています。同じ時点で、将来の利払いと償還額・時期が同じ債券を比べれば、購入価格が低いほど満期利回りは高くなります。これは、その債券のクーポンが増えるという話ではありません。また、クーポンや残存期間の違う二つの債券を、率だけで単純比較する話とも分けたいですね。
率の意味が分かっても、為替や金の方向は別の問い
ニュースで「国債利回りが上がった」と読んだら、それが表面利率なのか、市場価格に対応した利回りなのかを確かめるところから始められます。さらに、対象の年限、観測した日時、どの市場の数字かもそろえると、比較しやすくなります。
そこを整理できても、円やゴールドの次の動きまで自動的に決まるわけではありません。今回のポイントは、金利という言葉の中にある、違う種類の数字を読み分けること。額面を基準にするクーポン、年間利息を価格で割る直接利回り、時間と償還まで考える満期利回り。この違いを押さえると、二つの率が並んでも少し落ち着いて読めそうです。
参照資料は2026年11月7日に内容を確認しました。SEC資料は2013年6月26日公表の仕組みを学ぶための解説で、現在の金利水準や相場見通しの根拠には使っていません。本文の数値はすべて架空の説明例です。

コメント