


日銀の高田創審議委員は、11月16日の徳島での講演で、利上げの間隔や幅をあらかじめ決めず、国内外の状況に応じて判断したいという考えを示しました。10月の会合で1.5%程度への引き上げを提案した高田委員は、次の判断までに何を見ようとしているのでしょうか。
10月の据え置きと、11月に語ったその先
会合で決まったのは1.25%程度
10月30日の日銀の決定は、金融機関同士が翌日まで資金を貸し借りする際の金利(無担保コールレートの翌日物)を1.25%程度に誘導する方針の維持でした。採決は賛成8、反対1。高田委員が同じ会合で出した1.5%程度への引き上げ案は否決されました。11月の講演では、高田委員がその提案に至った考え方を説明しています。
高田委員が利上げの間隔や幅を固定したくない理由
物価が上下どちらに振れても対応できるように
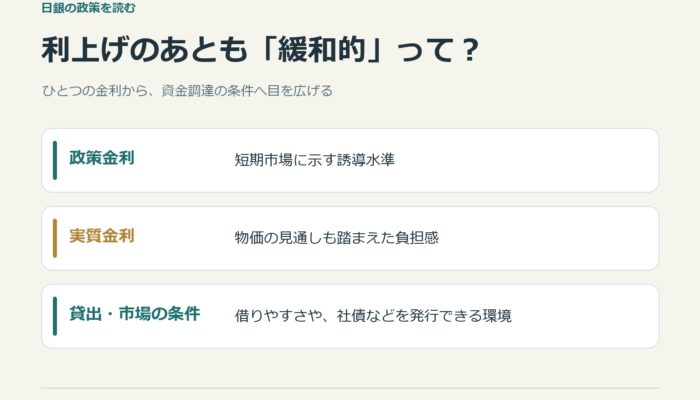
高田委員は、物価の上振れにも下振れにも対応できるよう、政策金利を中立に近い水準へ早めに持っていきたいと説明しました。中立金利は、景気を押し上げも冷やしもしない金利の目安です。推計には幅があり、海外の経済や金利の環境も関わります。10月に提案した1.5%程度は、その会合での政策金利の提案です。講演では、中立金利の水準を事前に特定する難しさにも触れています。
企業の借入や設備投資に、これまでの利上げはどう響いたか
講演で高田委員が挙げたのは、企業が資金を借りて設備投資を続けているか、価格や賃金をどう決めているか、銀行がどんな姿勢で貸し出しているか、といった手がかりです。利上げの影響が積み重なって企業の動きが変わる場合も想定しています。物価上昇率が同じでも、企業の資金調達や投資が底堅いときと、借入の負担が増して投資が鈍るときでは、次の判断に使う材料が変わります。
日本銀行「高田審議委員の徳島経済同友会における講演」(11月16日、本文第3節)
ドル円で見比べたい日米の金利
日本の利回りが上がったとき、米国側はどう動いたか
日銀の追加利上げを見込む動きが国内の短期~中期の金利に表れたら、たとえば日米の2年国債利回りを同じ時間帯で見比べてみましょう。日本側が上がり、米国側が横ばいなら、米国の利回りが高い分だけ開いていた差は縮みます。米国側も同じ程度上がれば、差はほぼそのままです。ドル円が動いた場面でも、金利差が縮んだかどうかで、講演と値動きの結び付け方は変わります。
11月20日の全国CPIは、伸び率と内訳を合わせて
総務省統計局は11月20日(金)午前8時30分(日本時間)に10月の全国消費者物価指数を公表する予定です。全体の伸びに加え、エネルギーなど一部の品目が押し上げたのか、サービスにも値上がりが広がっているのかを見ておきたいですね。講演で挙がった賃金や企業の価格設定と照らし合わせると、物価の伸びがどこから来ているかを考えやすくなります。
コメント