



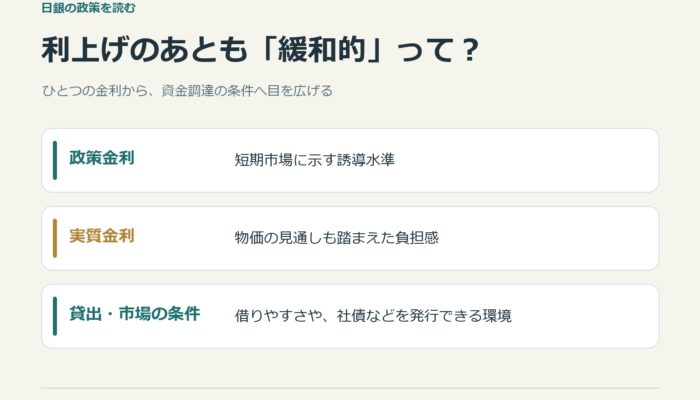
日銀が金利を引き上げたのに、資料には金融環境が「緩和的」と書かれている。少し不思議に感じませんか。金利が上がることと、企業がお金を調達しにくくなることは、必ずしも同じ歩幅で進むわけではありません。
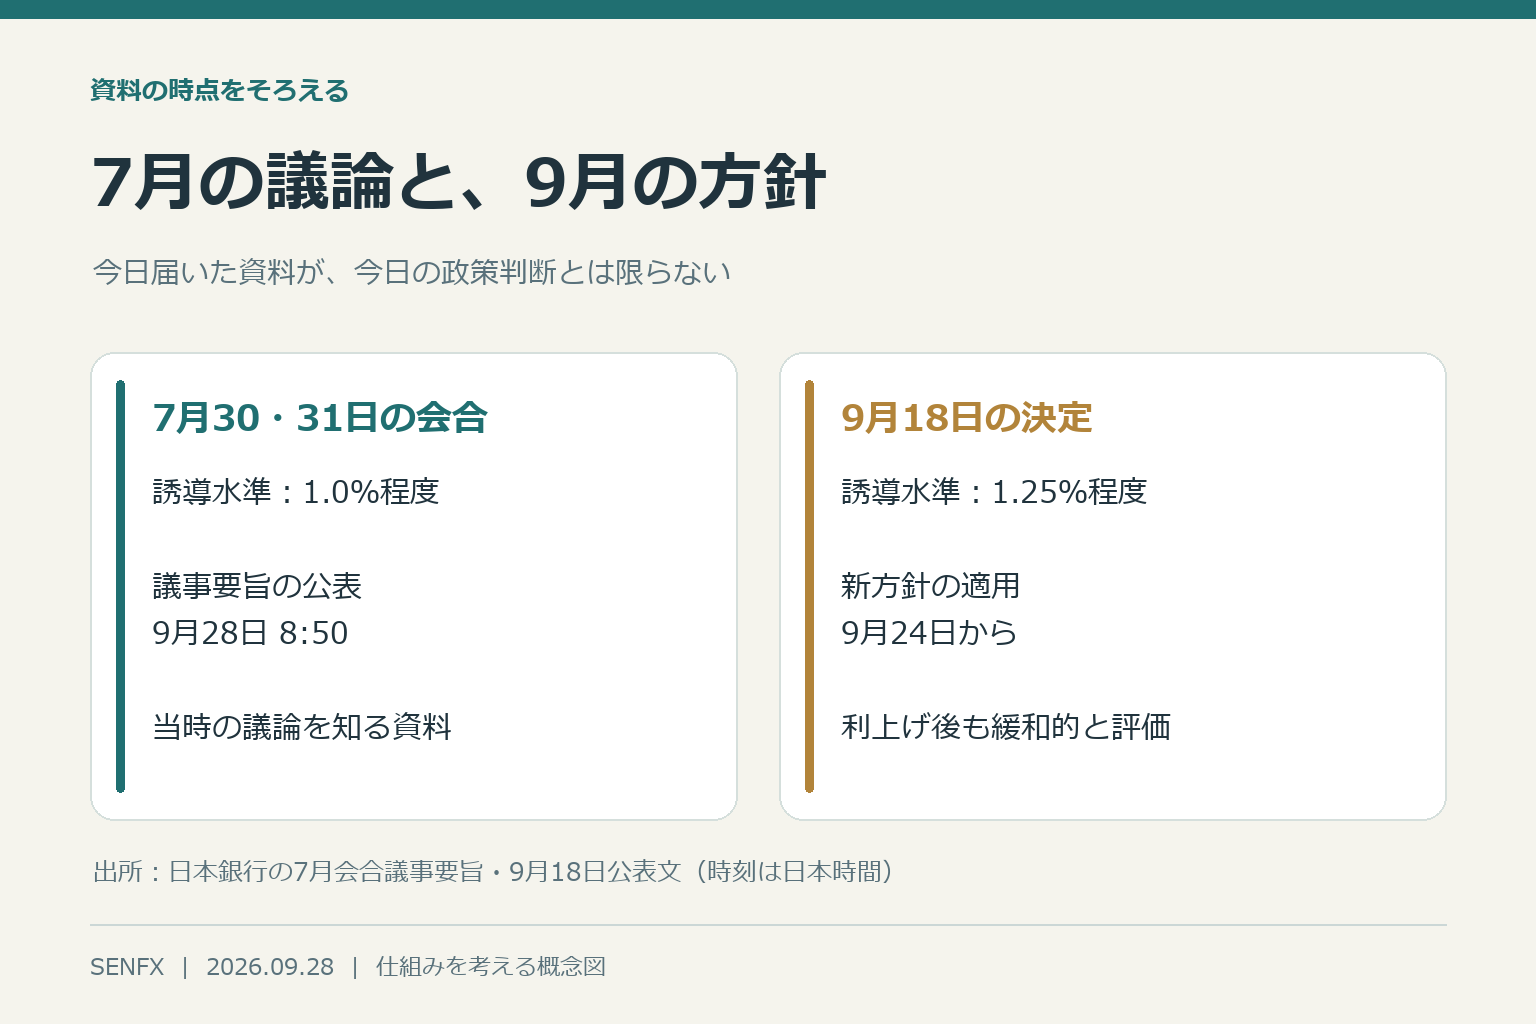
9月18日の決定で、無担保コールレートの翌日物を1.25%程度に誘導する方針となり、9月24日から適用されています。日銀は、その変更後も金融環境は緩和的だと評価しています。今日は「借りるコスト」と「資金を調達できる条件」を分けて、その言葉の中身を考えてみましょう。
「金利が上がった」と「借りにくい」は別の話
お金の価格と、お金へのアクセス
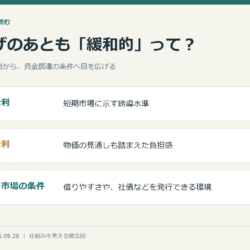
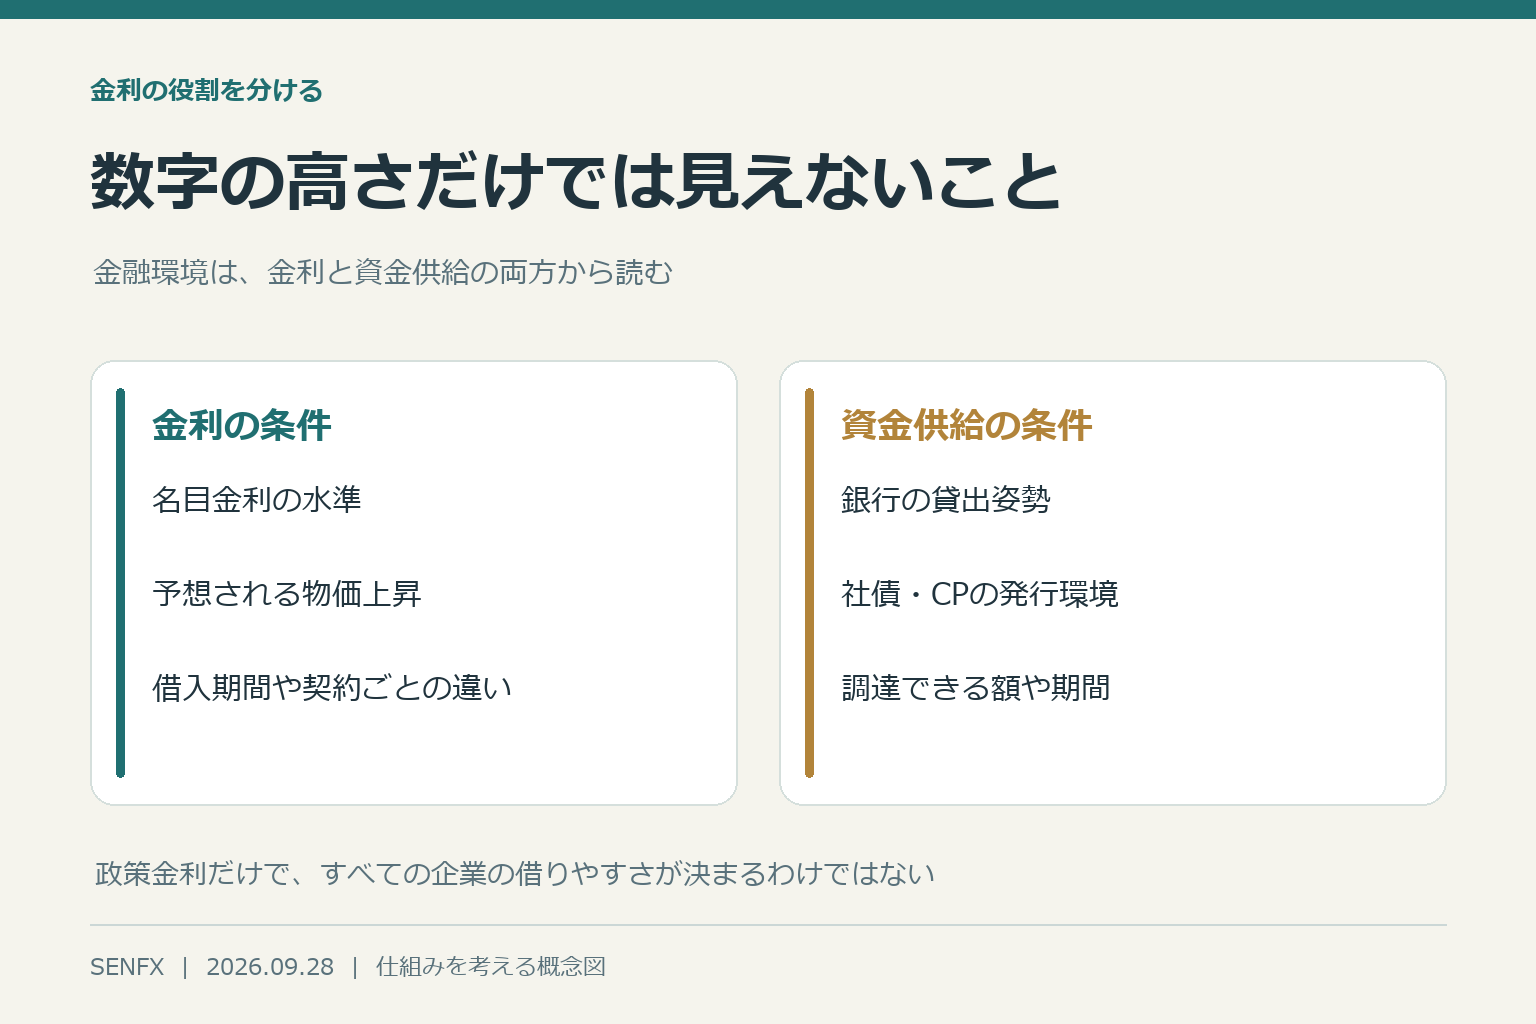
金利は、借りたお金にどれだけ利息を払うかという価格の条件です。一方、銀行が融資に応じる姿勢や、企業が社債を発行できる環境は、お金を調達できるかどうかに関わる条件です。
利息の負担が増えていても、必要な資金を調達できる環境が続く場合はあります。反対に、金利の数字が低くても、審査が厳しくなったり市場で資金を集めにくくなったりすれば、企業の活動は制約を受けるかもしれません。金融環境を読むときは、この二つを並べると見通しがよくなります。
政策金利は、すべての借入金利の一覧ではない
今回の1.25%は、短期金融市場の無担保コールレート翌日物に対する誘導水準です。企業の借入金利や住宅ローンが一律に1.25%になる、という意味ではありません。借入期間や契約条件、借り手の信用などによって、実際の条件は異なります。
また、金利の負担感を考えるには、物価の見通しも関わります。実質金利は、名目金利から予想される物価上昇の影響を差し引いて考えるものです。ここでは期間や対象をそろえずに、政策金利から直近のCPIだけを引いて数字を作ることはせず、貸出や市場の条件にも目を向けてみます。
今朝の議事要旨には、二つの軸が並んでいる
調達コストが上がっても、貸出の環境は緩和的
9月28日8時50分に公表されたのは、7月30・31日の会合の議事要旨です。その執行部の報告には、当時の企業の資金調達コストが上昇していた一方で、金融機関の貸出態度やCP・社債の発行環境は良好だったことが記されています。CPは、企業が短期の資金を調達するために発行する証券です。
ここで読めるのは、「負担が全く増えていない」という話ではありません。コストの上昇と、資金を調達できる条件が両立していた、ということです。なお、これは7月の会合で扱われた情報であり、9月28日の企業の状況を新たに測った結果ではありません。
「緩和的」な水準と、変化の方向も分けてみる
同じ議事要旨では、ある委員が、貸出態度や資金繰りを示す指標について、緩和の度合いは弱まりつつあるものの、過去の平均と比べるとまだ緩和的だという見方を示しています。これは一人の委員の意見であり、現在の状況や全員の判断として一般化はできません。
ただ、この見方には読むヒントがあります。「これまでより厳しくなった」と「歴史的に厳しい水準にある」は別の比較です。気温が昨日より下がっても、季節の平均より暖かい日はありますよね。金融環境も、変化の方向と比較する基準を分けると、言葉の食い違いをほどきやすくなります。
9月の利上げ後は、最新の評価へ戻ろう
日銀は貸出姿勢と発行環境も見ている
9月18日の公表文では、短中期の実質金利がなお低い水準にあることに加え、企業などの資金需要、金融機関の積極的な貸出姿勢、CP・社債の良好な発行環境が挙げられています。日銀の「緩和的」という評価は、政策金利の数字だけを言い換えたものではない、と読むことができそうです。
ただし、経済全体への評価が、すべての企業の資金繰りが楽だという意味になるわけではありません。業種や企業規模、固定金利か変動金利か、借り換えの時期などで受け止め方は変わり得ます。全体の評価と個別の負担は、両方を残して考えたいところです。
7月の記録を、今日の政策へ置き換えない
7月の会合の誘導水準は1.0%程度、9月18日に決めた新しい水準は1.25%程度です。今日の議事要旨の公表で、金利が7月の水準へ戻るわけではありません。7月の資料は判断の背景を知るために、現在の方針は9月の公表文で確認するために、と役割を分けてみましょう。
また、9月の文書の実質金利についての表現は「なお低い水準」です。7月の議事要旨にあるマイナスという記述を、そのまま現在の値として持ち越さないことも、小さくても大切な違いです。
円相場では、金利の数字から先の経路を考える
利上げだけで円の方向を決めない
ここからは資料を踏まえた考え方です。政策金利の変更が企業の借入や投資にどの程度伝わるかによって、景気や今後の政策を見る目は変わり得ます。調達コストが増えても資金供給が保たれているのか、貸出や発行の条件まで厳しくなっているのかで、同じ利上げの受け止め方にも違いが出そうです。
円相場を考える際には、こうした国内の状況に、海外の政策や金利、すでに市場が期待していた内容なども重なります。利上げの数字だけから円高・円安を決めるのは難しく、今回の資料から次の利上げ時期や為替の反応を確定することもできません。
次に資料を読むときの、小さな問い
金融環境についての説明を見たら、「金利の負担はどう変わった?」「資金を調達できる条件はどう?」「何と比べて緩和的なの?」という三つの問いを置いてみませんか。同じ言葉でも、見ている対象が違えば中身は違います。
金利の数字を覚えたところから、企業に届く条件まで一歩広げる。そうすると、政策の見出しだけでは拾いきれない部分が、少しずつ見えてくるかもしれません。
出典:日本銀行「金融市場調節方針の変更について」(2026年9月18日)、「金融政策決定会合議事要旨(2026年7月30、31日開催分)」(9月28日公表)、「当面の金融政策運営について」(7月31日)。2026年9月28日午前、日本時間で確認。



コメント